Wo die Karte durchgeht, was zurückkommt — und wann die Bank mitkassiert
 Available in US
Ladevorgang...
Visa wird bei bet365, Bwin, Tipico, Interwetten, Betano, Winamax, Betway und bet-at-home als Einzahlungsweg akzeptiert; alle genannten besitzen eine GGL-Lizenz und unterliegen damit der 1.000-€-Monatslimit-LUGAS-Obergrenze. Die Auszahlung zurück auf die Karte ist technisch nur bei bet365, Bwin, Betway und Interwetten garantiert — bei den übrigen erfolgt die Rückzahlung standardmäßig per Banküberweisung. Der Unterschied zwischen sofortiger Visa-Direct-Auszahlung binnen Minuten (nur bei bet365, Betway, Bwin) und klassischer Kartenrückbuchung mit 3–5 Werktagen Wartezeit bestimmt die Liquidität erheblich stärker als jede beworbene Bonushöhe. Doch selbst wenn die Einzahlung technisch durchgeht, entscheidet die MCC-7995-Kategorisierung der eigenen Bank darüber, ob pro Transaktion 2–4 % Bargeldvorschuss-Gebühr anfallen — bei zehn Einzahlungen à 100 € pro Monat summiert sich die versteckte Kostendifferenz auf bis zu 60 €, während Sparkassen und Volksbanken die Buchung regulär abwickeln.
Was Visa-Wetten technisch bedeuten — und warum der Kartenname mit dem Kontonamen übereinstimmen muss
Visa-Wetten funktionieren über die Kreditkartenschnittstelle des Wettanbieters, die mit dem Visa-Netzwerk kommuniziert und Echtzeit-Autorisierung von der kartenausgebenden Bank anfordert. Jede Transaktion wird mit Karteninhaber-Identifikationsdaten abgeglichen: Kartennummer, Gültigkeitsdatum, Prüfziffer und Namen. Der Name auf der Karte muss buchstabengenau mit dem Namen im Wettkonto übereinstimmen, weil das Geldwäschegesetz Wettanbieter zwingt, die Mittelherkunft zu dokumentieren — eine Einzahlung von einer Karte auf fremden Namen gilt als Drittmittel und wird abgelehnt. Das verhindert auch, dass Minderjährige mit der Elternkarte einzahlen oder Kontoinhaber durch Strohmänner agieren. Technisch prüft das System den Namen bereits beim ersten Autorisierungsversuch; stimmt er nicht überein, scheitert die Transaktion, bevor Geld abfließt.
Visa Credit, Visa Debit und Prepaid im Vergleich
Eine Visa Credit zieht den Betrag vom Kreditrahmen der ausgebenden Bank und bucht ihn gesammelt am Monatsende vom Girokonto ab. Visa Debit belastet das Konto sofort, funktioniert also nur mit Deckung. Prepaid-Visa muss vorab aufgeladen werden und verfügt über kein angebundenes Konto. Alle drei Typen werden von den lizenzierten deutschen Wettanbietern als Einzahlungsweg akzeptiert, aber bei Prepaid-Karten greifen oft zusätzliche Beschränkungen: Manche Anbieter stufen sie als Prepaid-Zahlmittel ein und schließen sie vom Willkommensbonus aus, ohne dass die Allgemeinen Geschäftsbedingungen das explizit benennen. Technisch unterscheiden sich die drei Typen durch die Bank Identification Number, die ersten sechs Ziffern der Kartennummer — der Wettanbieter erkennt daran, ob es sich um Credit, Debit oder Prepaid handelt. Visa Debit ist im deutschen Markt der Standard: Sie ersetzt die frühere EC-Karte, wird ohne Bonitätsprüfung ausgegeben und deckt mit direkter Kontobelastung das LUGAS-Monatslimit präziser ab, weil das verfügbare Guthaben unmittelbar sinkt.
Visa Credit bietet einen entscheidenden Liquiditätsvorteil. Zwischen Einzahlung und tatsächlicher Kontobelastung vergehen bis zu vier Wochen — wer in der ersten Monatshälfte wettet und gewinnt, kann die Auszahlung erhalten, bevor die Einzahlung überhaupt vom Girokonto abgeht. Prepaid dagegen bindet Kapital: Der aufgeladene Betrag liegt brach, bis er eingesetzt wird, und bei Auszahlungen kehrt das Geld nicht auf die Prepaid-Karte zurück, sondern wird per Banküberweisung auf das hinterlegte Referenzkonto überwiesen. Das verlängert den Geldkreislauf um drei bis fünf Werktage.
3D Secure und Strong Customer Authentication bei Sportwetten-Transaktionen
PSD2-Strong-Customer-Authentication zwingt jede Visa-Einzahlung durch einen zweiten Autorisierungsschritt: SMS-TAN, Banking-App-Freigabe oder Fingerabdruck. Die Zahlungsdiensterichtlinie verlangt zwei von drei Faktoren — Wissen, Besitz, Inhärenz —, und Kartennummer plus Prüfziffer decken nur den ersten ab. Der zweite Faktor wird über 3D Secure abgefragt, ein Protokoll, das nach Eingabe der Kartendaten ein Pop-up oder eine Weiterleitung zur Bank öffnet. Dort authentifiziert sich der Karteninhaber, die Bank gibt die Transaktion frei, und erst dann fließt das Geld. Die 5-Sekunden-Zwangspause bei GGL-Anbietern addiert sich zur Bankautorisierung, sodass eine Livewette zwischen Anstoß und erster Ecke praktisch nicht mehr platzierbar ist. Eine Einzahlung, die technisch in zwei Sekunden abgewickelt wäre, braucht nun mindestens zwölf: fünf für die Panik-Taste-Pause, fünf bis sieben für die Zwei-Faktor-Authentifizierung, zwei für die Guthabenbuchung. Wer bei einem Freistoß in der 89. Minute noch auf „Tor fällt in den nächsten zwei Minuten“ setzen will, scheitert an der Prozesskette — die Quote ist weg, bevor das Geld da ist.
Das 3D-Secure-Fenster fragt entweder eine TAN ab, die per SMS an die bei der Bank hinterlegte Mobilnummer geschickt wird, oder fordert eine Freigabe in der Banking-App. Fingerabdruck und Gesichtserkennung sind Implementierungen des Besitz-Faktors, funktionieren aber nur bei Banken, die biometrische Authentifizierung in ihre App integriert haben. Schlägt die Autorisierung fehl — falsche TAN, abgelaufene Session, gesperrtes Gerät —, bricht die Transaktion ab, und der Wettanbieter erhält eine Fehlermeldung. Der Betrag wird nicht vom Konto abgebucht, aber die nächste Einzahlung startet den Zyklus von vorn. Drei Fehlversuche hintereinander können die Karte für 24 Stunden sperren, je nach Bankrichtlinie.
-
1
Einzahlungsbereich im Wettkonto öffnen, Visa als Zahlungsweg auswählen und Einzahlungsbetrag eingeben — mindestens 10 € bei den meisten Anbietern, maximal der verfügbare Restbetrag bis zur 1.000-€-LUGAS-Monatsgrenze.
-
2
Kartendaten eingeben: 16-stellige Kartennummer, Ablaufdatum im Format MM/JJ und dreistellige Prüfziffer von der Kartenrückseite — der Name wird automatisch aus den Kontodaten übernommen und muss mit dem Karteninhaber übereinstimmen.
-
3
3D-Secure-Fenster öffnet sich, entweder als Pop-up oder durch Weiterleitung zur Bank — dort SMS-TAN eingeben, Banking-App-Freigabe erteilen oder biometrische Authentifizierung per Fingerabdruck durchführen.
-
4
Bank gibt Transaktion frei, Wettanbieter erhält Autorisierung und bucht den Betrag auf das Wettkonto — Gutschrift erfolgt in der Regel innerhalb von 30 Sekunden, die 5-Sekunden-Panik-Taste läuft parallel.
-
5
Wettkonto aktualisiert den verfügbaren Saldo, LUGAS-Register protokolliert die Einzahlung und zieht sie vom Monatslimit ab — bei 300 € Einzahlung bleiben 700 € für den Rest des Monats, anbieterübergreifend.
Warum verlangen Wettanbieter, dass die Visa-Karte auf meinen Namen läuft?
Geldwäschegesetz und GGL-Erlaubnisvorgaben zwingen Wettanbieter zur Identitätsprüfung der Zahlungsquelle — eine Einzahlung von einer Karte auf fremden Namen gilt als Drittmittel und wird abgelehnt, weil die Mittelherkunft nicht nachvollziehbar ist. Das verhindert Geldwäsche, Kontoübernahme und Minderjährigenwetten mit Elternkarten.
Neun Wettanbieter mit Visa im Direktvergleich — wer Auszahlungen auf die Karte erlaubt und wer umleitet
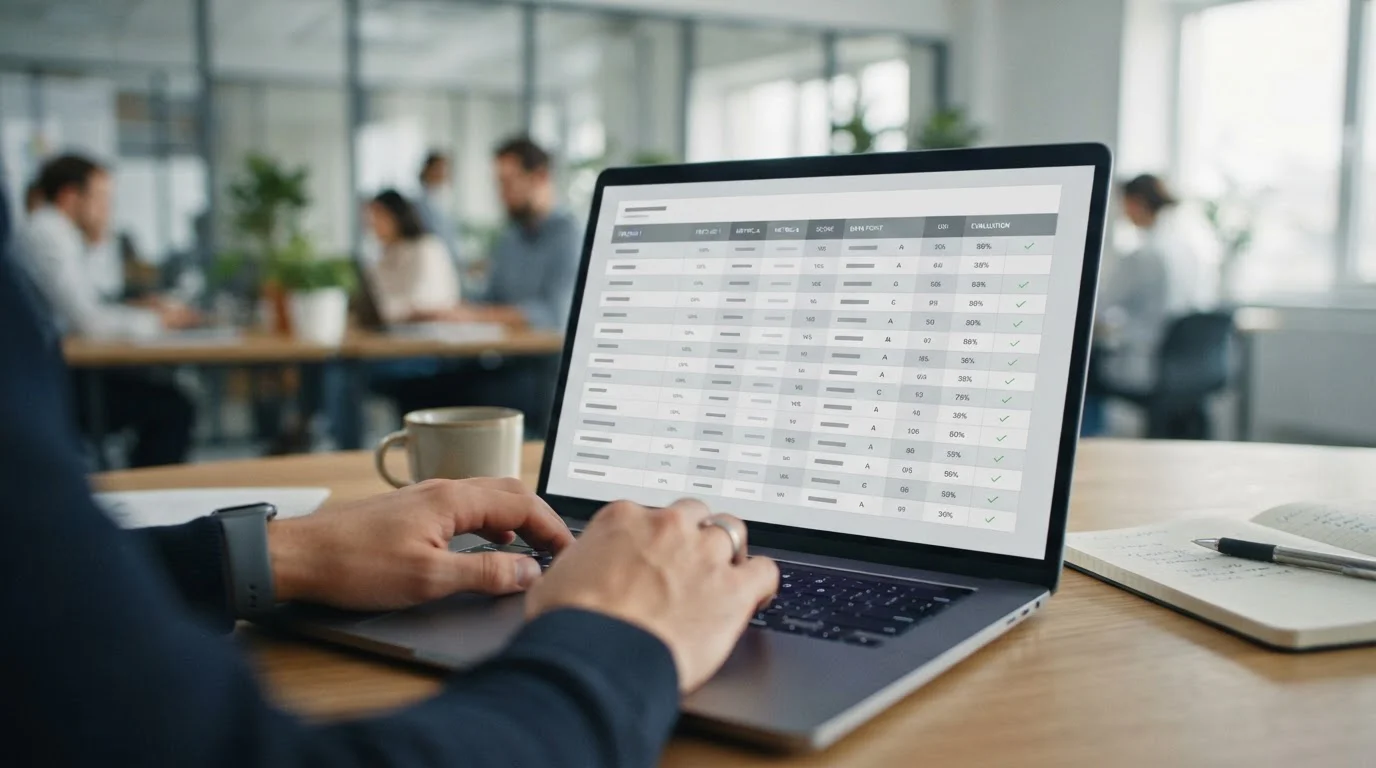
Die besten Wettanbieter mit Visa unterscheiden sich weniger bei der Einzahlung — die läuft bei allen neun GGL-lizenzierten Anbietern binnen Sekunden nach 3D-Secure-Bestätigung — als bei der Auszahlungsroute. Drei Operatoren buchen Gewinne binnen Minuten per Visa Direct zurück auf die Karte, fünf leiten standardmäßig auf das Bankkonto um, einer steht außerhalb der deutschen Aufsicht und verspricht höhere Limits ohne LUGAS-Anbindung. Die Mindesteinzahlungen reichen von 5 bis 20 €, die Auszahlungsdauern von unter einer Stunde bis zu fünf Werktagen, und die Frage, wer die 5,3 % Wettsteuer übernimmt, macht bei identischer Visa-Einzahlung von 100 € einen Unterschied von 11 € Gewinn pro Treffer.
Die folgende Tabelle ordnet alle neun Operatoren nach dem Kriterium, das für Visa-Nutzer am stärksten wiegt: wie schnell das Geld wieder verfügbar ist, nachdem die Wette gewonnen wurde.
| Anbieter | Lizenz | Mindesteinzahlung | Auszahlungsdauer | Bonusangebot | Besonderheit |
|---|---|---|---|---|---|
| bet365 | GGL Deutschland | 5 € | wenige Stunden (Visa Direct) | bis 100 € Wett-Credits, 1x-Umsatz | Steuerübernahme + schnellste Visa-Auszahlung |
| Bwin | GGL Deutschland | 10 € | 24 h (Visa Direct) | 100 € Sportwettenbonus | geschlossener Visa-Kreis (Ein- + Auszahlung) |
| Interwetten | GGL Deutschland | 10 € | 1–3 Werktage | 100 % bis 100 € | 35 Jahre am Markt, gebührenfrei |
| Betano | GGL Deutschland | 5 € | 1–3 Werktage | 20 € Freiwette + 100 % bis 80 € | SuperQuoten 0 % Marge, US-Sport-Fokus |
| Winamax | GGL Deutschland | 10 € | 1–3 Werktage | 100 % bis 100 € Freebet | höchster Quotenschlüssel (94,5 %), Steuerübernahme |
| Tipico | GGL Deutschland | 10 € | 1–3 Werktage | 100 % bis 100 € | Steuerübernahme, schnellste Einzahlungsroute |
| bet-at-home | GGL Deutschland | 10 € | 1–3 Werktage | 100 € + 500-%-Quotenboost | stärkster mathematischer Willkommensbonus |
| Betway | GGL Deutschland | 5 € | 24–48 h | 100 % bis 100 € oder 100 € Freiwette | niedrigste Einstiegshürde (ab 5 €) |
| Betista | Anjouan (keine GGL) | 10–20 € | 1–3 Werktage | 100 % bis 250 € | kein LUGAS-Limit, kein Rechtsweg in DE |
Acht von neun Anbietern halten eine GGL-Erlaubnis und unterliegen damit der LUGAS-1.000-€-Monatsobergrenze, der OASIS-Sperrprüfung und der 5-Sekunden-Zwangspause vor jeder Wettplatzierung. Drei davon — bet365, Winamax und Tipico — übernehmen die 5,3 % Wettsteuer für den Kunden, was bei einer Quote von 2,00 und 100 € Einsatz 5,30 € mehr Gewinn bedeutet als bei Bwin oder Interwetten, die den Steuerabzug auf die Quote umlegen. Die Auszahlungsgeschwindigkeit trennt die Spitzengruppe vom Rest: bet365 und Bwin schaffen die Rückbuchung auf die Visa-Karte binnen weniger Stunden über Visa Direct, während Interwetten, Betano, Winamax, Tipico, bet-at-home und Betway standardmäßig auf Banküberweisung mit ein bis drei Werktagen umleiten. Betista steht als einziger Anbieter außerhalb der deutschen Whitelist, lockt mit unbegrenzten Einzahlungen und keiner OASIS-Anbindung, bietet aber keinen Rechtsweg über die GGL und wird von deutschen Banken zunehmend auf MCC-7995-Ebene blockiert, noch bevor die Transaktion den Buchmacher erreicht.
bet365
bet365 hält seit 2020 die GGL-Erlaubnis über Hillside (Sports) ENC und betreibt parallel Lizenzen in Großbritannien, Malta, Spanien und Italien. Die Mindesteinzahlung liegt bei 5 €, die Mindestwette bei 0,10 € — beides Markttiefstwerte, die den Einstieg mit Visa niederschwellig machen. Visa-Auszahlungen laufen über Visa Direct binnen weniger Stunden bis maximal 24 Stunden zurück auf die Karte, mit der eingezahlt wurde, und seit Januar 2024 übernimmt bet365 die 5,3 % Wettsteuer vollständig. Der Willkommensbonus bis 100 € Wett-Credits kommt mit nur 1x-Umsatzbedingung — ungewöhnlich niedrig — und qualifiziert für Visa-Einzahlungen ab 5 €. Das Sportangebot deckt über 30 Sportarten mit bis zu 73 Märkten je Top-Fußballspiel, das Live-Streaming-Angebot schließt LaLiga, Tennis, Basketball und Nischenligen ein, und der Quotenschlüssel liegt zwischen 93,82 und 95,96 % je nach Liga.
Für Visa-Nutzer ist bet365 der Referenz-Bookie: schnellste Kombination aus niedriger Einstiegshürde, Steuerübernahme und echter Visa Direct-Auszahlung binnen Stunden. Die Oberfläche wirkt auf Einsteiger komplex, eine Telefon-Hotline fehlt, und das LUGAS-Limit von 1.000 € greift wie bei allen GGL-Anbietern. Historisch wurde vereinzelt über Konten-Limitierung erfolgreicher Spieler berichtet, was nicht offiziell dokumentiert ist.
Bwin
Bwin ist Teil der Entain PLC, hält die GGL-Lizenz seit 2021 und betreibt zusätzlich EU-Lizenzen in Malta und Gibraltar. Ab 10 € ist die Einzahlung möglich, die Visa-Auszahlung läuft gebührenfrei als echter geschlossener Zahlungskreislauf: Einzahlung und Auszahlung über dieselbe Karte, ohne Umweg über SEPA. Visa Direct bringt die Rückbuchung meist binnen 24 Stunden auf die Karte. Der Willkommensbonus bietet wahlweise 100 € Sportwettenbonus bei 100-%-Ersteinzahlung oder eine Joker-Wette mit Geld-zurück-Garantie, Visa-Einzahlungen qualifizieren. Abgedeckt werden über 30 Sportarten, die Fußball-Abdeckung reicht bis in deutsche Regional- und Amateurligen, und das Live-Wetten-Angebot schließt Livestreams, Wettkonfigurator, Price Boost und Cash Out ein.
Bwin ist einer von nur zwei deutschen Anbietern mit sauberem Visa-Zahlungsverkehr in beide Richtungen — die Liquidität bleibt auf der Karte, ohne dass ein zweites Konto ins Spiel kommt. Die 5,3 % Wettsteuer wird an den Kunden weitergegeben, was bei einer Quote von 2,00 die Netto-Auszahlung von 200 auf 189,40 € senkt. Der Quotenschlüssel liegt bei 90,15 bis 94 %, Cash-Out-Wetten zählen nicht zur Bonusfreispielung, und das LUGAS-Limit greift.
Interwetten
Interwetten wurde 1990 in Österreich gegründet, hält seit 2021 die GGL-Lizenz über die maltesische Interwetten Gaming Ltd. und ist damit einer der ältesten Anbieter am Markt. Interwetten verlangt mindestens 10 € pro Einzahlung, Visa ist seit kurzem gebührenfrei — früher wurde eine Kartengebühr erhoben, die jetzt abgeschafft ist. PayPal-Auszahlungen laufen meist binnen 24 bis 48 Stunden, Visa-Rückbuchungen und Banküberweisungen dauern ein bis drei Werktage. Als Willkommensangebot stehen 100 % bis 100 € bereit und ist freispielbar in fünf Schritten mit Echtgeld-Einsätzen, über Partnerlinks teils bis 200 €. Im Programm stehen über 40 Sportarten mit starkem Fußball-Fokus, der Quotenschlüssel liegt bei 90,47 bis 93 % und zeigt überdurchschnittlich hohe Quoten auf Favoritensiege.
Interwetten ist der ruhige Klassiker für Kartenzahler: 35 Jahre Marktpräsenz, vollständige Gebührenfreiheit für Visa in beide Richtungen, keine Überraschungen im Kassenbereich. Die Wettsteuer wird an den Kunden weitergegeben, das Nischenangebot fällt kleiner aus als bei bet365 oder Bwin, ein Live-Chat rund um die Uhr fehlt, und das LUGAS-Limit greift.
Betano
Betano gehört zur griechischen Kaizen Gaming International Ltd., hält die GGL-Lizenz seit 2021 und ist offizieller Partner des FC Bayern München sowie Regional-Sponsor der FIFA WM 2026. Betano akzeptiert Einzahlungen ab 5 €, PayPal-Auszahlungen laufen binnen weniger Stunden bis 24 Stunden kostenfrei, Visa-Auszahlungen sind zurück auf die Einzahlungskarte möglich und dauern ein bis drei Werktage. Neukunden erhalten 20 € Freiwette ohne Einzahlung nach Verifizierung plus 100 % bis 80 € Ersteinzahlungsbonus mit Promo-Code, zusätzlich gibt es Kombi-Boni bis 200 % Zusatzgewinn auf ausgewählte Events. Das Sportangebot deckt breite europäische Fußballligen plus starken US-Sport-Fokus mit MLB, NBA, NFL, NHL und MLS, und das gratis Live-Streaming schließt LaLiga, FA Cup, Grand Slams und NBA ein — verfügbar für verifizierte Konten ab 0,20 € Guthaben.
Betano bietet SuperQuoten mit angeblich 0 % Marge auf Top-Events und ein tiefes US-Sport-Portfolio für NBA-, NFL- und MLS-Wetten mit Visa. Der Auszahlungsschlüssel liegt bei 96 bis 98 % im Bundesliga-Test, bei Randsportarten sinkt er auf rund 90 %. Die 20-€-Freiwette ist nur mit Promo-Code beim Registrieren aktivierbar, die Wettsteuer-Handhabung variiert je nach Wettart, und das LUGAS-Limit greift.
Winamax
Winamax wurde 2000 in Frankreich gegründet, hält die GGL-Erlaubnis seit 2021 über das Regierungspräsidium Darmstadt und betreibt parallel die französische ARJEL/ANJ-Lizenz. Winamax setzt 15 € als Mindesteinzahlung für bonusberechtigte Transaktionen an, sonst 10 €, E-Wallets zahlen innerhalb weniger Stunden aus, Visa-Rückbuchungen dauern standardmäßig ein bis drei Werktage. Für Neukunden gibt es 100 % bis 100 € als Freebet mit Mindestquote 1,05 und 90 Tage Umsatzfrist, Visa qualifiziert. Zur Auswahl stehen Bundesliga, Champions League, alle Top-5-Ligen Europas plus tiefere europäische Ligen, Tennis mit WTA/ATP Grand Slams, NBA, NFL, NHL, Darts, Formel 1 und Handball. Gratis Live-Streaming über Winamax TV schließt La Liga, ATP, NBA und Darts ein.
Winamax übernimmt die 5,3 % Wettsteuer vollständig und bietet den höchsten Quotenschlüssel unter GGL-Anbietern: 94,5 % im Fußball-Test, laut Odoxa-Studien 2025 die besten Quoten am Markt. Bei Visa-Einzahlung kommt der volle Nominalwert plus voller Quoten-Wert beim Nutzer an. Kein Live-Chat steht zur Verfügung — nur E-Mail-Support —, Freebets werden als Freebets ausgezahlt und nicht als Cash, das LUGAS-1.000-€-Monatslimit greift, und Live-Wetten sind auf Ergebniswetten beschränkt.
Tipico
Tipico wurde 2004 gegründet, hält die GGL-Lizenz über Tipico Co. Limited und sitzt in St. Julian’s, Malta, mit Karlsruher Ursprung. Tipico fordert mindestens 10 € je Einzahlung, Visa-Einzahlungen laufen sofort mit 3D-Secure-Bestätigung, PayPal zahlt binnen weniger Stunden bis 24 Stunden kostenfrei aus, Banküberweisungen dauern ein bis drei Werktage. Das Neukundenpaket umfasst 100 % bis 100 € als klassischer Einzahlungsbonus mit niedriger Mindestquote, Visa qualifiziert. Das Sportangebot ist Fußball-Marktführer in Deutschland mit Bundesliga, allen europäischen Topligen und WM-2026-Sonderaktionen, dazu Tennis, Basketball, Eishockey, NFL und Handball mit starkem Regionalfokus. Die native App gilt als Benchmark mit erstklassiger Performance.
Tipico übernimmt die 5,3 % Wettsteuer für alle Kunden und bietet die wahrscheinlich flüssigste Visa-Einzahlungsroute in Deutschland: 3D-Secure-Bestätigung binnen Sekunden, Guthaben sofort verfügbar. Das Quoten-Niveau liegt bei durchschnittlich 95 % Quotenschlüssel — Marktdurchschnitt, aber der Steuer-Vorteil kompensiert. Der Bonus kommt mit vergleichsweise strengen Umsatzbedingungen, das LUGAS-Limit greift, und Visa-Auszahlungen sind nicht der Standardweg — die Rückzahlung erfolgt meist auf das Bankkonto.
bet-at-home
bet-at-home wurde 1999 gegründet, ist Teil der französischen Betclic-Everest-Gruppe, hält die GGL- und MGA-Lizenz und sitzt in Linz, Österreich. Der Anbieter verlangt mindestens 10 € pro Einzahlung, PayPal zahlt schnell aus — unter 24 Stunden —, Visa-Rückbuchungen dauern ein bis drei Werktage. Als Ersteinzahlungsbonus stehen 100 € plus einen einmaligen 500-%-Quotenboost auf ein Neukunden-Event bereit, gedeckelt bei 30 € Zusatzgewinn, Mindestquote 1,20, 30 Tage gültig. Visa qualifiziert. Abgedeckt werden über 30 Sportarten mit tiefer Zweit- und Nischenliga-Abdeckung, alle europäischen Topligen, Tennis, Handball, Eishockey und Wintersport. Live-Wetten bieten Cash Out, flächendeckendes Live-Streaming fehlt.
Der einmalige 500-%-Quotenboost ist rechnerisch der aggressivste Willkommensbonus am deutschen Markt — bis zu 30 € Netto-Value —, und die Kombination mit sofortiger Visa-Einzahlung macht ihn niederschwellig aktivierbar. Der Quotenschlüssel liegt bei 90,33 % im Bundesliga-Test, teils höher bei Top-Fußball. Die Wettsteuer wird an Kunden weitergegeben, kein flächendeckender Live-Stream steht zur Verfügung, der Bonus kommt mit Umsatzbedingungen, und das LUGAS-Limit greift.
Betway
Betway wurde 2006 gegründet, hält die GGL-Lizenz sowie Lizenzen in Malta und Guernsey und sitzt in St. Julian’s, Malta. Betway verlangt nur 5 € Mindesteinzahlung — niedrigste Einstiegshürde unter GGL-Anbietern —, Visa-Auszahlungen sind möglich, aber nur wenn zuvor via Visa eingezahlt wurde, PayPal und E-Wallets zahlen binnen 24 bis 48 Stunden aus, Auszahlungen ab 10 €. Der Willkommensbonus bietet wahlweise 100 % bis 100 € Ersteinzahlungsbonus mit 6x-Umsatzbedingung und 30 Tage Frist oder 100 € Freiwette — die Wahl erfolgt bei Registrierung. Super Boost auf ausgewählte Champions-League-Spiele. Im Programm stehen über 30 Sportarten mit sehr breiter Fußball-Abdeckung inklusive Premier League, Cricket, Basketball, Tennis, Darts und eSports.
Betway bietet die niedrigste Einstiegshürde für Visa unter GGL-Anbietern — Einzahlung ab 5 € — plus echte Visa-Auszahlung zurück auf die Karte, ideal für Nutzer, die Visa als einzigen Zahlungsweg fahren. Der Live-Stream fällt weniger üppig aus als bei bet365, die Bonus-Umsatzbedingung liegt bei 6x über 30 Tage, Auszahlung auf Visa ist nur nach vorheriger Visa-Einzahlung möglich, und das LUGAS-Limit greift.
Betista
Betista steht außerhalb der deutschen Whitelist und hält eine Anjouan-Lizenz über Liernin Enterprises LTD auf den Komoren, teils als Curaçao geführt, aber ohne GGL-Erlaubnis. Der Anbieter ging 2025 an den Start, die Mindesteinzahlung liegt je nach Zahlungsweg bei 10 bis 20 €. E-Wallets und Krypto zahlen binnen Stunden aus, Visa-Rückbuchungen dauern ein bis drei Werktage, aber deutsche Banken blockieren MCC-7995-Transaktionen zunehmend bereits auf Karten-Ebene, noch bevor die Autorisierung den Buchmacher erreicht. Der Willkommensbonus bietet 100 % bis 250 € mit 6x-Umsatz — moderat für Grey-Market —, dazu gestufte Reload-Boni auf zweite und dritte Einzahlung bis 1.000 € Gesamtvolumen, Sport-Cashback, wöchentliche Freebets und Kombi-Boosts. Das Sportangebot deckt über 32 Sportarten mit täglich über 1.000 Fußballwetten, Live-Streaming, Cash Out und Echtzeit-Quotenbewegungen ohne 5-Sekunden-Zwangspause.
Betista verspricht keine LUGAS-Anbindung — kein 1.000-€-Monatslimit —, keine OASIS-Sperrprüfung, keine deutsche Wettsteuer und höhere Einzahlungs-Limits. Die Zielgruppe sind explizit High-Roller und Nutzer, die von der GGL-Bürokratie abgeschreckt sind. Die rechtliche Grauzone in Deutschland bedeutet keinen Rechtsweg über die GGL, Beschwerden laufen über den Anjouan-Regulator, deutsche Banken blockieren MCC 7995 zunehmend auf Karten-Ebene, kein deutscher Spielerschutz greift, bei Streit existiert kein PayPal-Käuferschutz-Äquivalent, und hohe Bonussummen sind oft an strenge Freispielbedingungen geknüpft.
Welche deutschen Wettanbieter erlauben eine Auszahlung zurück auf die Visa-Karte?
bet365, Bwin, Betway und Interwetten zahlen zurück auf die Visa-Karte, mit der eingezahlt wurde — bet365 und Bwin über Visa Direct binnen Stunden, Betway und Interwetten per klassischer Kartenrückbuchung in ein bis drei Werktagen. Tipico, Betano, Winamax und bet-at-home leiten standardmäßig auf Banküberweisung um.
Einzahlung schnell, Auszahlung langsam — wo Visa Direct den Unterschied macht und wo die Bank dazwischenfunkt
Die Einzahlung per Visa funktioniert binnen Sekunden, doch zwischen Kartenleser und Wettkonto sitzt eine Infrastruktur, die dem Wettenden Gebühren auferlegt, ohne dass der Anbieter sie in seinen Konditionen nennt. Welche Bank die Karte ausgestellt hat, entscheidet darüber, ob von 100 € Einsatz tatsächlich 100 € auf dem Wettkonto ankommen oder nur 96 €. Die Auszahlung kehrt den Vorteil um: Wo die Einzahlung in Echtzeit gutgeschrieben wird, dauert die Rückzahlung bei den meisten Anbietern drei bis fünf Werktage — bei drei Anbietern jedoch nur Minuten, wenn die technische Route stimmt.
Mindesteinzahlung und Einzahlungslimits
Jeder der neun lizenzierten Anbieter setzt eine Mindesteinzahlung fest, die zwischen 5 € und 10 € liegt. bet365, Bwin, Betway und Interwetten akzeptieren 10 € als Untergrenze, Tipico und Betano 5 €. Das LUGAS-Monatslimit von 1.000 € gilt anbieterübergreifend: Wer bei bet365 im laufenden Monat 700 € eingezahlt hat, kann bei Bwin nur noch 300 € nachladen, unabhängig davon, ob die erste Einzahlung per Visa, Sofortüberweisung oder Banküberweisung erfolgte. Das System erkennt den Spieler anhand der bei der Registrierung verifizierten Personalausweisnummer und summiert die Einzahlungen über alle GGL-lizenzierten Plattformen hinweg. Eine Obergrenze pro Transaktion existiert formal nicht, doch die 1.000-€-Monatsgrenze macht sie überflüssig: Selbst wer in einer einzigen Transaktion 1.000 € einzahlt, hat das Limit ausgeschöpft. Für den Monat ist Schluss.
Visa Credit und Visa Debit werden vom LUGAS-System gleich behandelt, weil die Kategorisierung auf den Zahlungsempfänger abstellt, nicht auf das Zahlungsmittel. Die Mindesteinzahlung bindet jedoch an das Guthabenmodell der Karte: Eine Prepaid-Visa mit 8 € Restguthaben reicht für eine 5-€-Einzahlung bei Tipico, nicht aber für 10 € bei bet365. Wer die Mindestgrenze unterschreitet, erhält eine Fehlermeldung vor der 3D-Secure-Autorisierung — die Transaktion erreicht die Bank erst gar nicht.
MCC-7995-Falle bei deutschen Banken
Der Merchant Category Code 7995 kennzeichnet Wett- und Glücksspieltransaktionen im Visa-Netzwerk. Drei große deutsche Banken behandeln MCC-7995-Buchungen als Bargeldvorschuss: DKB, Comdirect und Postbank ziehen zwischen 2 % und 4 % der Transaktionssumme ab, zusätzlich einen Festbetrag von 1,50 € bis 5,99 € pro Vorgang. Sparkassen und Volksbanken buchen die Einzahlung dagegen als reguläre Kartenzahlung ohne Zusatzgebühr. Die Differenz zeigt sich in der Abrechnung, nicht auf dem Wettkonto: Der Wettanbieter schreibt 100 € gut, die Bankabrechnung weist jedoch 104 € Belastung aus — 100 € Einzahlung, 4 € Gebühr.
Bei zehn Einzahlungen à 100 € im Monat summiert sich die Gebühr auf 40 € bis 60 €, je nach Banktarif. Wer das LUGAS-Limit von 1.000 € jeden Monat ausreizt, zahlt im Jahr zwischen 480 € und 720 € zusätzlich, ohne einen einzigen Wettschein platziert zu haben. Die Gebühr fällt unabhängig davon an, ob die Wette gewinnt oder verliert — sie ist ein Aufschlag auf den Zahlungsweg, nicht auf das Wettergebnis. Sparkassen-Kunden zahlen in demselben Szenario null Euro Gebühr.
Die Kategorisierung als Bargeldvorschuss hat einen zweiten Effekt: Viele Banken gewähren für Bargeldvorschüsse keine zinsfreie Zahlungsfrist. Während eine reguläre Visa-Credit-Kartenzahlung bis zur monatlichen Abrechnung zinsfrei bleibt, beginnt bei einem als Vorschuss gebuchten Betrag die Verzinsung sofort. Der effektive Jahreszins liegt bei DKB und Comdirect zwischen 12 % und 18 %. Wer die 1.000 € nicht innerhalb des Abrechnungszeitraums ausgleicht, zahlt zusätzlich zur Gebühr auch noch Sollzinsen auf den vollen Betrag.
| Bank | MCC-7995-Behandlung | Gebühr pro Transaktion | Beispiel: 10 × 100 € | Sollzinsen ab Buchung |
|---|---|---|---|---|
| DKB | Bargeldvorschuss | 4 % + 1,50 € | 55 € | ja (ca. 14,5 % p. a.) |
| Comdirect | Bargeldvorschuss | 3,5 % + 5,99 € | 95 € | ja (ca. 12,9 % p. a.) |
| Postbank | Bargeldvorschuss | 2 % + 2,50 € | 45 € | ja (ca. 16,4 % p. a.) |
| Sparkassen | reguläre Zahlung | 0 € | 0 € | nein |
| Volksbanken | reguläre Zahlung | 0 € | 0 € | nein |
Die Tabelle zeigt, dass die Gebührendifferenz bei Comdirect am höchsten ausfällt: 95 € auf zehn Einzahlungen sind fast ein Zehntel des LUGAS-Monatslimits, das damit faktisch auf 905 € schrumpft. Die Sollzinsen kommen hinzu, wenn der Kartensaldo nicht innerhalb der Abrechnungsperiode beglichen wird. Wer im Januar 1.000 € per Visa einzahlt und den Betrag erst im März ausgleicht, zahlt bei 14,5 % Zinsen zusätzlich rund 24 € Zinsen — auf Geld, das bereits beim Wettanbieter liegt und dort keine Rendite erwirtschaften kann.
Visa Direct versus klassische Kartenrückbuchung mit Auszahlungszeiten je Anbieter
Visa Direct ist ein Echtzeit-Überweisungsprotokoll, das Auszahlungen direkt auf die Debitkarte bucht, ohne den Umweg über das Girokonto. bet365, Betway und Bwin unterstützen Visa Direct für Auszahlungen: Das Geld erscheint binnen Minuten auf der Karte, meist innerhalb von 15 bis 30 Minuten nach Freigabe durch den Anbieter. Die klassische Kartenrückbuchung läuft über das SEPA-Clearing: Der Wettanbieter initiiert eine Stornobuchung, die die ursprüngliche Einzahlung formal rückgängig macht. Das dauert drei bis fünf Werktage. Interwetten und Tipico nutzen diese Methode.
Betano, Winamax und bet-at-home zahlen nicht auf die Visa-Karte zurück — sie leiten auf Banküberweisung um, selbst wenn die Einzahlung per Karte erfolgte. Die Bearbeitungszeit liegt bei ein bis drei Werktagen, zuzüglich der SEPA-Laufzeit von einem weiteren Werktag. Wer am Freitag eine Auszahlung beantragt, erhält das Geld frühestens am darauffolgenden Mittwoch. Bei bet365 mit Visa Direct wäre es am Freitagabend verfügbar.
Die Geschwindigkeit ist kein Komfortmerkmal, sondern ein Liquiditätsfaktor. Wer mit 500 € Bankroll arbeitet und eine Quote von 2,00 auf ein Bundesliga-Spiel am Samstag setzt, gewinnt 500 € netto. Bei Visa Direct stehen die 1.000 € (Einsatz plus Gewinn) am Samstagabend zur Verfügung — für eine Livewette am Sonntag oder eine zweite Platzierung bei einem anderen Anbieter. Bei klassischer Rückbuchung bleibt das Kapital bis Mittwoch gebunden. Fünf Tage Stillstand.
Visa Direct hat einen technischen Haken: Es funktioniert nur mit Visa-Debit-Karten, nicht mit Credit-Karten. Credit-Karten werden über das Kreditkartenkonto abgerechnet, das keine Push-Buchungen akzeptiert. Wer bei bet365 mit einer Visa Credit einzahlt, erhält die Auszahlung per klassischer Rückbuchung — auch wenn der Anbieter Visa Direct anbietet. Debit gewinnt.
Blockiert meine Bank die Einzahlung wegen MCC-Code 7995?
Sparkassen, Volksbanken, Commerzbank und die meisten regionalen Banken erlauben MCC-7995-Transaktionen ohne Blockade. DKB, Comdirect und Postbank erheben Gebühren, blockieren aber nicht. Eine harte Sperre existiert bei einzelnen Ethik-Banken wie der GLS Bank oder der Umweltbank, deren Satzung Glücksspieltransaktionen ausschließt — dort schlägt die Autorisierung bereits im 3D-Secure-Schritt fehl.
Wie lange dauert die Auszahlung auf die Visa-Karte bei einem deutschen Wettanbieter?
bet365, Betway und Bwin zahlen per Visa Direct binnen 15 bis 30 Minuten aus, Voraussetzung ist eine Visa-Debit-Karte. Interwetten und Tipico nutzen klassische Rückbuchung mit drei bis fünf Werktagen. Betano, Winamax und bet-at-home leiten auf Banküberweisung um, Laufzeit ein bis vier Werktage je nach Wochentag der Beantragung.
Bonusangebote für Visa-Einzahler — wo Prepaid-Karten draußen bleiben und was die Wettsteuer aus dem Willkommensbonus macht
Auszahlungstempo ist die eine Seite, Bonusqualifikation die andere. Die besten Bonus-Sportwetten mit Visa setzen voraus, dass die Karte nicht nur technisch durchgeht, sondern auch bonusrechtlich anerkannt wird. Welcher Visa-Typ akzeptiert wird, steht selten ausdrücklich in den Allgemeinen Geschäftsbedingungen — die Ablehnung erfährt man erst, wenn das Angebot nach der Einzahlung nicht gutgeschrieben wird. Der zweite blinde Fleck ist die Wettsteuer: Sie reduziert die Netto-Quote bei jedem lizenzierten deutschen Anbieter, und damit schrumpft auch der reale Wert eines Willkommensbonus erheblich stärker, als die beworbene Prozentzahl vermuten lässt.
Welche Visa-Karten qualifizieren für Willkommensboni
Klassische Visa Credit- und Debit-Karten qualifizieren für Willkommensboni bei allen neun hier gelisteten Anbietern. Beide Kartentypen werden als reguläre Zahlungsmittel erkannt, die Einzahlung löst die Bonusgutschrift aus, sofern man den Aktionscode eingibt und die Mindesteinzahlung erreicht. Virtuelle Einmalkarten und Prepaid-Visa dagegen werden von manchen Anbietern als Prepaid geflaggt und vom Bonus ausgeschlossen, ohne dass die AGB das explizit nennen. Betano, Bwin und Interwetten blockieren Prepaid-Karten technisch bereits bei der Zahlungsauswahl, bet365 und Betway lassen die Einzahlung zu, verweigern aber nachträglich die Bonusgutschrift mit Verweis auf „unangemessene Zahlungsmethoden“ in Ziffer 8 oder 12 der Bonusbedingungen. Der Wortlaut dort nennt keine Kartentypen, die Auslegung liegt beim Anbieter.
Der Grund für den Ausschluss ist technisch nachvollziehbar: Prepaid-Karten sind anonym aufladbar, eine Rückzahlung auf das Herkunftskonto lässt sich nicht erzwingen, und die Geldwäsche-Prävention verlangt die Nachvollziehbarkeit der Geldquelle. Praktisch bedeutet das: Wer mit einer Visa-Prepaid-Karte von Paysafecard oder einer virtuellen Karte des Neobrokers Revolut einzahlt, erhält bei vier von neun Anbietern keinen Bonus, ohne vorher gewarnt worden zu sein. Tipico und Winamax handhaben es pragmatischer und prüfen erst bei der Auszahlung, ob die Karte auf den Namen des Kontoinhabers läuft — die Bonusqualifikation hängt dann nicht am Kartentyp, sondern an der Identitätsprüfung beim Abheben. Auskunft darüber gibt nur der Livechat, und auch dort variiert die Antwort je nach Sachbearbeiter.
Wettsteuer-Kalkulation bei Visa-Einzahlung und ihr Einfluss auf den Bonus-Nettowert
Bei 100 € Visa-Einzahlung kommen 100 € auf dem Wettkonto an, Gebühren fallen anbieterseitig nicht an. Doch die 5,3 % Wettsteuer senken bei Bwin oder Interwetten die Netto-Quote von 2,00 auf 1,89, was bei 100 € Einsatz 11 € weniger Gewinn pro Treffer bedeutet, unabhängig von Einzahlungsgeschwindigkeit. Die Rechnung: Brutto-Quote 2,00 minus 5,3 % Steuer ergibt 1,894, kaufmännisch gerundet 1,89. Einsatz 100 € auf Quote 2,00 brächte ohne Steuer 200 € Gesamtrückfluss, also 100 € Gewinn. Mit Steuer sinkt der Rückfluss auf 189 €, der Gewinn auf 89 €. Differenz: 11 €. Das gilt für jede einzelne Wette, und bei einem Willkommensbonus von 100 € mit 6x Umsatzbedingung summiert sich die Steuer auf 31,80 € über die gesamte Bonuslaufzeit, wenn man durchgängig auf Quote 2,00 setzt.
Der beworbene „100-%-Bonus bis 100 €“ liefert damit nicht 200 € spielbares Kapital, sondern faktisch 168,20 € nach Abzug der Wettsteuer über die Rollover-Strecke. Bet365 übernimmt die Steuer für den Kunden und bucht sie aus eigener Tasche, die Quote 2,00 bleibt dort tatsächlich 2,00 — der einzige Anbieter im Feld mit dieser Regelung. Betway, Tipico und Betano belasten jede Wette mit den vollen 5,3 %, der Bonus schrumpft entsprechend. Interwetten und Bwin liegen dazwischen: Die Steuer wird angezeigt, aber in ausgewählten Wettmärkten — Bundesliga-Topspielen, Champions-League-Partien — durch marginal erhöhte Quoten teilweise kompensiert. Rechnerisch bleibt die Belastung bestehen, optisch fällt sie weniger auf.
Winamax und bet-at-home werben mit „steuerfreien Quoten“, meinen damit aber lediglich, dass die 5,3 % bereits in die angezeigte Quote eingerechnet sind, nicht dass der Anbieter sie übernimmt. Quote 1,89 ist dort die Brutto-Angabe, die Steuer steckt unsichtbar darin. Das ändert am Nettowert des Bonus nichts, vereinfacht aber die Kalkulation für den Wettenden. Wer einen Bonus bei mehreren Anbietern parallel freispielen will, sollte die Steuerregelung in die Rechnung einbeziehen: 100 € Bonusguthaben bei bet365 sind durch die Steuerübernahme effektiv 11,83 € mehr wert als bei Bwin, wenn man von 600 € Umsatz auf Durchschnittsquote 2,00 ausgeht.
Qualifiziert eine Visa-Einzahlung immer für den Willkommensbonus?
Visa Credit und Debit qualifizieren regulär, Prepaid-Karten und virtuelle Einmalkarten werden von Betano, Bwin, Interwetten, bet365 und Betway oft vom Bonus ausgeschlossen. Die Ablehnung erfolgt nachträglich durch den Kundendienst, nicht vorab im Einzahlungsformular.
Von Bundesliga bis Super Bowl — welche Sportarten und Wettarten mit Visa-Guthaben zugänglich sind
Die Visa-Karte entscheidet darüber, wie schnell Geld auf dem Wettkonto landet, nicht darüber, welche Ligen oder Wettarten es dann erschließt. Fußball wetten mit Visa funktioniert bei allen neun Anbietern im Vergleich, und die Sportpalette reicht vom deutschen Oberhaus über Champions League und Weltmeisterschaft bis zu NBA-Playoffs und UFC-Kämpfen. Der Unterschied liegt nicht im Zahlungsweg, sondern im Lizenzstatus: GGL-regulierte Plattformen decken europäischen Fußball, US-Ligen und eSports ab, während der Grey-Market-Anbieter Betista mit Anjouan-Lizenz theoretisch Zugang zu asiatischen Nischenmärkten bietet, den deutschen Rechtsschutz aber komplett aufgibt.
Fußball, Champions League und Turniere
Bundesliga, DFB-Pokal und die europäischen Wettbewerbe stehen bei allen acht lizenzierten Anbietern im Angebot. Das folgt schlicht aus der GGL-Regulierung: Wer eine deutsche Erlaubnis will, muss die populärsten nationalen Ligen abdecken. Betano trägt das als offizieller Partner des FC Bayern München in der Außendarstellung sichtbar, doch bet365, Bwin, Interwetten und die übrigen fünf decken denselben Kern ab — von der Ersten bis zur Regionalliga, von der Champions League bis zur Conference League. Die Quotenhöhe unterscheidet sich je nach Anbieter, die Verfügbarkeit der Märkte nicht.
Internationale Turniere wie Europameisterschaft und Weltmeisterschaft sind für lizenzierte deutsche Wettanbieter Pflichtprogramm. Betano tritt als Regional-Sponsor der FIFA WM 2026 auf, was zeigt, dass große Turniere nicht nur im Wettangebot stehen, sondern auch geschäftlich zentral sind. EM-Quali, Nations League, Copa América: Wer mit Visa bei einem GGL-Anbieter einzahlt, findet diese Wettbewerbe vor. Die Einschränkung liegt woanders — im LUGAS-Monatslimit von 1.000 € anbieterübergreifend und in der 5,3-%-Wettsteuer, die unabhängig vom Turnier jeden Gewinn mindert.
US-Sport, eSports und Nischenmärkte
NFL, NBA, NHL und MLB gehören bei den acht deutschen Anbietern zur Standardpalette, auch wenn der Schwerpunkt auf europäischem Fußball liegt. Super Bowl, Playoffs und Finals tauchen regelmäßig auf. UFC- und MMA-Events sind ebenfalls vertreten — die Sportart hat sich in den letzten Jahren aus der Nische herausbewegt und wird von GGL-Plattformen als Mainstream behandelt. Baseball und Eishockey finden sich mit geringerer Markttiefe als Basketball oder Football, die Hauptligen sind aber da.
eSports wird von allen lizenzierten Anbietern akzeptiert, nachdem die GGL das Segment als regulär einstufte. Große Turniere in populären Titeln stehen zur Wette, die Markttiefe bleibt jedoch hinter traditionellen Sportarten zurück. Betista als Grey-Market-Anbieter verspricht breitere Nischenabdeckung — asiatische Ligen, kleinere eSports-Titel, exotische Sportarten —, doch die fehlende GGL-Erlaubnis bedeutet: keine Eintragung in der deutschen Whitelist, kein Rechtsweg bei Streitigkeiten, und deutsche Banken blockieren MCC-7995-Transaktionen zunehmend schon vor der Autorisierung. Die theoretische Angebotsbreite hilft wenig, wenn die Einzahlung scheitert.
Live-Wetten mit Visa-Guthaben
Live-Wetten mit Visa-Guthaben sind technisch bei allen Anbietern möglich, praktisch aber durch die Autorisierungszeit begrenzt. 3D Secure plus die regulatorische 5-Sekunden-Zwangspause bei GGL-Anbietern addieren sich zu einer Verzögerung, die schnelle In-Play-Wetten zwischen Anstoß und erster Spielminute faktisch ausschließt. Das Geld liegt auf dem Konto. Wer live wetten will, zahlt vorher ein.
Sportarten mit natürlichen Pausen — American Football, Tennis, Baseball — funktionieren für Live-Wetten besser als Fußball oder Basketball. Ein Timeout im NFL-Spiel gibt genug Zeit, Quote und Einsatz zu prüfen; eine Balleroberung im Fußball-Mittelfeld nicht. bet365, Bwin und Betway bieten Visa Direct-Auszahlung binnen Minuten, was die Liquidität zwischen Sitzungen erhöht, doch innerhalb einer Live-Session entscheidet das vorhandene Guthaben. Wer den Kontostand während des Spiels aufstocken muss, verpasst die Quote.
Sicherheit, Chargeback-Recht und das LUGAS-1.000-€-Limit — was Visa-Zahler rechtlich schützt und wo die Grenze liegt
Liquidität zwischen Wettabenden ist eine Sache, die rechtliche Absicherung eine andere. Visa-Transaktionen bei lizenzierten deutschen Wettanbietern unterliegen einem Regelwerk, das einerseits vor betrügerischen Buchungen schützt, andererseits jede Einzahlung in einem anbieterübergreifenden Zentralregister erfasst. Die Seriosität eines Anbieters zeigt sich nicht daran, ob er Visa akzeptiert — das tun alle neun GGL-lizenzierten Bookies —, sondern daran, wie transparent er die Grenzen dieses Systems benennt. Das LUGAS-Monatslimit von 1.000 € gilt unabhängig davon, ob man mit Visa Credit, Visa Debit oder Banküberweisung einzahlt, und es summiert sich über alle Anbieter hinweg. Wer im Januar 800 € bei bet365 eingezahlt hat, darf bei Bwin im selben Monat nur noch 200 € nachlegen. Das Chargeback-Recht nach § 675x BGB existiert, doch es greift ausschließlich bei nachweisbarem Vertragsbruch durch den Anbieter — eine verlorene Wette fällt nicht darunter, und der Versuch, reguläre Spielverluste zurückzubuchen, endet mit Kontosperre und Blacklisting über Anbieter hinweg.
Visa Debit versus Visa Credit bei der LUGAS-Erkennung
LUGAS — das Limit- und Sperrdateisystem der deutschen Glücksspielaufsicht — erfasst beide Kartentypen gleichermaßen. Die Unterscheidung zwischen Debit- und Kreditkarte spielt für das 1.000-€-Monatslimit keine Rolle: Das System registriert den Karteninhaber über Name und Geburtsdatum, nicht über die Abrechnungsart. Eine Visa Debit bucht direkt vom Girokonto ab, eine Visa Credit gewährt einen Zahlungsaufschub, doch beide Transaktionen landen in derselben LUGAS-Datenbank. Die Annahme, mit einer zweiten Karte ließen sich die 1.000 € umgehen, funktioniert nicht — sobald der Name identisch ist, greift die Sperre.
Technisch unterscheiden sich die Kartentypen bei der Autorisierung: Visa Debit prüft in Echtzeit die Kontodeckung, Visa Credit das verfügbare Kartenlimit. Bei Sportwetten-Einzahlungen löst jedoch die MCC-7995-Kategorisierung bei manchen Banken unabhängig vom Kartentyp eine Bargeldvorschuss-Gebühr aus, was den wirtschaftlichen Unterschied zwischen den beiden Varianten aufhebt. Aus LUGAS-Sicht bleibt die Transaktion in beiden Fällen eine Einzahlung auf das Wettkonto, und die 1.000 € laufen mit. Grey-Market-Anbieter ohne deutsche Lizenz umgehen das System strukturell, weil sie nicht an LUGAS angebunden sind — doch die zunehmende MCC-7995-Blockierung durch deutsche Banken verschiebt die Sperrung von der Bookmaker-Ebene auf die Bankautorisierung. Die Karte geht dann gar nicht erst durch.
Chargeback-Recht nach § 675x BGB und seine Grenzen bei Sportwetten
Paragraph 675x BGB gewährt bei unbefugten Zahlungsvorgängen einen Erstattungsanspruch gegen die kartenausgebende Bank. Für Sportwetten bedeutet das: Eine Rückbuchung ist möglich, wenn der Wettanbieter den Vertrag bricht — etwa durch Verweigerung einer berechtigten Auszahlung, durch technische Fehler bei der Wettabrechnung oder durch unautorisierte Belastungen nach Kontolöschung. Die Frist beträgt acht Wochen ab Belastungsdatum für genehmigte Transaktionen, 13 Monate für nachweislich ungenehmigte. Ein regulärer Spielverlust fällt nicht in diese Kategorie. Wer eine Wette abgibt, die Quote akzeptiert und verliert, hat keinen Vertragsbruch erlitten — die Transaktion war rechtmäßig, das Ergebnis ungünstig.
Die Grenze ist scharf. Chargeback-Betrug — das Zurückbuchen regulärer Einzahlungen unter Vorspiegelung eines Fehlers — führt zur sofortigen Kontosperre beim betroffenen Anbieter, zur Meldung an die GGL und zum Eintrag in anbieterübergreifende Blacklists. bet365, Bwin und Interwetten tauschen solche Informationen aus; wer einmal gesperrt ist, kommt bei anderen lizenzierten Anbietern nicht mehr durch die Verifizierung. Legitime Anwendungsfälle existieren: Bei bet-at-home blockierte im Herbst 2023 ein Software-Update temporär Auszahlungen, und betroffene Spieler erhielten auf Chargeback-Antrag ihre Einzahlungen zurück, ohne dass die Konten geschlossen wurden. Der Unterschied liegt im Nachweis — Korrespondenz mit dem Support, Screenshots der Fehlermeldung, Auszahlungsanträge ohne Reaktion.
Das LUGAS-Limit von 1.000 € gilt anbieterübergreifend, unabhängig vom Zahlungsweg. 800 € Visa-Einzahlung bei Anbieter A im Januar lassen nur 200 € bei Anbieter B im selben Monat zu, selbst wenn man dort per Sofortüberweisung zahlt. Das System erfasst den Spieler, nicht die Karte. Grey-Market-Bookies wie Betista umgehen LUGAS strukturell, weil sie keine GGL-Lizenz besitzen und nicht in das deutsche Zentralregister eingebunden sind — doch deutsche Banken blockieren MCC-7995-Autorisierungen zunehmend bereits vor Buchmacher-Ebene. DKB, Comdirect und Postbank lehnen solche Transaktionen automatisiert ab, wenn der Empfänger nicht auf der GGL-Whitelist steht. Die Umgehung des Limits kostet damit nicht nur den Rechtsschutz, sondern scheitert in vielen Fällen bereits an der Zahlungsabwicklung.
Wie kann ich bei einer Fehlbuchung ein Chargeback für Sportwetten anfordern?
Kontaktieren Sie zuerst den Wettanbieter schriftlich per E-Mail und fordern Sie Klärung binnen 14 Tagen. Dokumentieren Sie die Korrespondenz. Reagiert der Anbieter nicht oder verweigert er berechtigte Auszahlungen, wenden Sie sich an Ihre kartenausgebende Bank und legen Belege vor: Transaktionshistorie, Support-E-Mails, Screenshots. Die Bank prüft den Fall und leitet bei Berechtigung die Rückbuchung ein. Frist: acht Wochen ab Belastung.
Wettanbieter ohne LUGAS und mit höheren Limits — warum die Umgehung der 1.000-€-Grenze den Rechtsschutz kostet
Die Chargeback-Möglichkeit endet dort, wo die GGL-Aufsicht aufhört. Wer die 1.000-€-LUGAS-Obergrenze umgehen will, findet im Netz neue Sportwettenanbieter mit Visa, die keine deutsche Lizenz besitzen und entsprechend unbegrenzte Einzahlungen versprechen. Die Lockvögel heißen „ohne Oasis“, „ohne Limit“ oder „ohne Wettsteuer“. Technisch funktioniert Visa dort häufig reibungslos — rechtlich steht man bei Streit vor einer geschlossenen Tür. Keine GGL-Aufsicht, kein deutscher Rechtsweg, kein Anspruch auf Auszahlung, den ein hiesiges Gericht durchsetzen würde.
Neue Anbieter mit Visa für 2026
Der deutsche Markt ist seit der GGL-Regulierung ab 2021 abgeschlossen. Neue Lizenzen werden zwar erteilt, doch nahezu alle großen Marken mit Visa-Akzeptanz sind seit drei Jahren im Rennen: bet365, Bwin, Tipico, Interwetten, Betano, Winamax, Betway, bet-at-home. Wirklich neue Anbieter mit GGL-Erlaubnis und Visa-Anbindung gibt es 2026 kaum. Was als „neu“ beworben wird, sind meist ausländische Plattformen ohne deutsche Lizenz, die über Anjouan-, Curaçao- oder Belize-Genehmigungen operieren und sich bewusst außerhalb der LUGAS-Architektur bewegen. Die verlockende Behauptung lautet: unbegrenzte Einzahlungen, keine Wettsteuer, sofortige Auszahlungen. Die unbequeme Wahrheit: kein Eintrag in der Whitelist, keine Beschwerdestelle in Deutschland, kein Rechtsschutz bei Auszahlungsverweigerung.
Bei lizenzierten Anbietern greift das Monotonieproblem: Identische LUGAS-Limits, identische 5,3-%-Wettsteuer, identische 5-Sekunden-Zwangspause bei Livewetten. Innovation zeigt sich allein in der Auszahlungsgeschwindigkeit — Visa Direct bei bet365, Betway und Bwin gegen klassische Kartenrückbuchung bei den übrigen — und in der MCC-7995-Behandlung durch die eigene Bank, nicht in der Produktstruktur. Ein neuer Anbieter mit GGL-Lizenz würde dieselben Rahmenbedingungen übernehmen müssen und böte faktisch dasselbe Angebot wie die etablierten neun.
Grey-Market-Anbieter ohne deutsche Lizenz als Warnung
Betista operiert mit einer Anjouan-Lizenz über Liernin Enterprises LTD und steht stellvertretend für das Grey-Market-Segment: Visa-Einzahlungen gehen durch, die Plattform funktioniert technisch einwandfrei, das Wettangebot ist breiter als bei GGL-Anbietern, und das monatliche Einzahlungslimit existiert nicht. Solange man einzahlt und verliert, läuft alles reibungslos. Der Konflikt kommt mit dem ersten größeren Gewinn. Auszahlungsanforderungen werden verzögert, zusätzliche Dokumente angefordert, Konten gesperrt — und der Rechtsweg endet an der Landesgrenze. Ein deutsches Gericht wird einen Anspruch gegen einen Anbieter ohne deutsche Erlaubnis nicht durchsetzen, weil der Vertrag nach § 4 Abs. 4 GlüStV von vornherein nichtig ist. Die Einzahlung ist weg, der Gewinn bleibt beim Buchmacher.
Auch die Bank sieht keinen Grund zur Rückbuchung. MCC-7995-Transaktionen an Grey-Market-Plattformen werden zunehmend blockiert, noch bevor der Betrag den Wettanbieter erreicht — DKB, Comdirect und Postbank führen hier Listen verdächtiger Empfänger. Geht die Zahlung durch, entfällt bei Streit die Chargeback-Grundlage: Der Händler sitzt in einer Offshore-Jurisdiktion, reagiert nicht auf Anfragen, und die Bank lehnt die Rückbuchung ab, weil kein Vertragsbruch nachweisbar ist — der Vertrag war schlicht illegal. Die beworbene „Freiheit ohne LUGAS“ kostet im Ernstfall den gesamten Kontostand und jede Handhabe dagegen.
Die 1.000-€-LUGAS-Grenze ist anbieterübergreifend hinterlegt und wird bei jeder Transaktion an einen lizenzierten Operator geprüft. Grey-Market-Anbieter erscheinen in diesem System nicht, weil sie keine Anbindung an die deutsche Aufsicht besitzen. Technisch lässt sich das Limit damit umgehen — bis die eigene Bank die Zahlung als verdächtig einstuft oder der Anbieter bei der nächsten Auszahlungsanforderung die Kooperation verweigert. Eine dauerhafte Umgehung existiert nicht. Sie ist ein Katz-und-Maus-Spiel zwischen Banken, Zahlungsdienstleistern und Offshore-Plattformen, bei dem der Wettende das Risiko trägt.
| Merkmal | Lizenziert (GGL) | Grey Market |
|---|---|---|
| Rechtsschutz | Deutsches Zivilrecht, GGL-Beschwerdestelle, durchsetzbarer Anspruch | Kein deutscher Rechtsweg, Vertrag nach § 4 Abs. 4 GlüStV nichtig |
| LUGAS-Limit | 1.000 € monatlich anbieterübergreifend | Technisch umgehbar, Bankblockade wahrscheinlich |
| Wettsteuer | 5,3 % auf jeden Einsatz, Quote sinkt entsprechend | Entfällt, Quote rechnerisch höher |
| Auszahlungsgarantie | GGL-Aufsicht erzwingt Auszahlung bei regelkonformem Gewinn | Keine Garantie, häufige Verzögerungen und Verweigerungen |
| MCC-7995-Blockaderisiko | Mittel (bekannte Lizenznehmer, Banken prüfen Whitelist) | Hoch (Offshore-Empfänger, proaktive Blockadelisten) |
Die Tabelle zeigt den Tausch: höhere Quoten und keine Limits gegen null Rechtssicherheit. Bei lizenzierten Anbietern drückt die Wettsteuer die Nettorendite, doch der Gewinn wird ausgezahlt. Bei Grey-Market-Plattformen sieht die Quote attraktiver aus — bis zur ersten Streitigkeit, bei der weder Bank noch Gericht eingreifen können. Die 5,3 % Steuer sind eine Versicherungsprämie für den Rechtsweg. Wer sie spart, wettet ohne Netz.
High-Limit- und VIP-Segmente
Innerhalb des lizenzierten Rahmens existieren keine High-Limit-Angebote für Visa-Einzahlungen. Die 1.000-€-Monatsobergrenze gilt ausnahmslos, unabhängig vom Kontostatus oder Umsatzvolumen. VIP-Programme bei bet365, Bwin oder Betano bieten bevorzugten Support, schnellere Auszahlungen und individuelle Quoten — nicht höhere Einzahlungslimits. Das LUGAS-System greift auf Zahlungsebene und lässt sich durch Treuepunkte nicht aushebeln. Wer regelmäßig fünfstellige Beträge bewegen will, findet bei lizenzierten deutschen Anbietern mit Visa keinen Weg dazu.
Grey-Market-Plattformen werben gezielt mit „High Stakes“ und „VIP ohne Limit“. Die Einzahlung per Visa ist theoretisch unbegrenzt möglich, sofern die eigene Bank nicht blockiert. In der Praxis zeigt sich das Problem bei der Auszahlung: Konten mit hohen Guthaben werden überproportional oft „zur Überprüfung“ gesperrt, zusätzliche Verifizierungsschritte gefordert, Gewinne auf technische Fehler zurückgeführt. Ein fünfstelliger Gewinn bei einem nicht-lizenzierten Anbieter ohne deutschen Sitz ist ein Forderungsanspruch ohne Durchsetzungsmöglichkeit. Kein deutsches Gericht würde ihn einklagen, weil der zugrunde liegende Vertrag rechtswidrig ist.
Für ernsthaften High-Limit-Betrieb bleibt nur der Weg über spezialisierte Broker oder asiatische Plattformen mit etablierten Auszahlungsstrukturen — und auch dort nicht per Visa, sondern über Kryptowährungen oder internationale Überweisungen. Visa als Zahlungsweg ist für Massenmarkt-Retail konzipiert, nicht für vierstellige Einzelwetten. Die Karte selbst setzt oft eigene Transaktionslimits, die bei 5.000 bis 10.000 € pro Tag liegen. Wer diese Größenordnung regelmäßig bewegt, verlässt ohnehin den Visa-Korridor und wechselt zu Direktüberweisungen oder alternativen Zahlungswegen. Die Suche nach „High Limit Visa-Wetten“ führt entweder zu lizenzierten Anbietern mit LUGAS-Deckel oder zu Offshore-Plattformen mit Auszahlungsrisiko. Einen seriösen Mittelweg gibt es nicht.
Was sich lohnt
- Lizenzierte Anbieter mit GGL-Aufsicht, bei denen Auszahlungen rechtlich durchsetzbar sind
- Visa Direct-Auszahlung bei bet365, Betway oder Bwin für Liquidität binnen Minuten
- Niedrige Mindesteinzahlung ab 10 € bei bet-at-home oder Winamax für Budgetkontrolle
- Prüfung der eigenen Bank auf MCC-7995-Gebührenpolitik vor der ersten Einzahlung
Was man lässt
- Grey-Market-Bookies ohne deutschen Rechtsweg, bei denen Gewinne nicht einklagbar sind
- Prepaid-Karten für Bonusjagd ohne vorherigen AGB-Check zur Qualifikation
- Chargeback-Missbrauch bei regulärem Spielverlust, der zur dauerhaften Kontosperre führt
- „High Limit“-Versprechen von Offshore-Anbietern ohne nachweisbare Auszahlungshistorie
Umgehen Wettanbieter ohne LUGAS wirklich das 1.000-€-Monatslimit dauerhaft?
Technisch ja, rechtlich nein. Grey-Market-Anbieter sind nicht an LUGAS angebunden und prüfen das Monatslimit nicht. Die eigene Bank blockiert MCC-7995-Transaktionen an verdächtige Empfänger jedoch zunehmend proaktiv, und bei Auszahlungsstreit greift kein deutscher Rechtsschutz — der Vertrag ist nach GlüStV nichtig, Gewinne nicht einklagbar.
Verantwortungsvolles Wetten mit Visa — was die Steuer aus 1.000 € Saisonbudget macht und warum kein System die eingepreiste Marge schlägt
Die GGL-Lizenz schützt vor Betrug, nicht vor Verlusten. Wer 1.000 € als Saisonbudget auf dem Wettkonto hat und dieses Geld über neun Monate Bundesliga-Saison bei durchschnittlichen Quoten um 2,00 einsetzt, verliert bei jeder Wette 5,3 % des potenziellen Gewinns an die Wettsteuer. Bei zehn Wetten à 100 € und einer angenommenen Trefferquote von 50 % — also fünf gewonnene Wetten — bringen die Treffer nicht 500 € Gewinn, sondern 447 €, weil die Quote von 2,00 netto auf 1,894 sinkt. Der Einsatz von 1.000 € schrumpft auf 947 € Endkapital, bevor die Buchmacher-Marge überhaupt greift. Wer das Budget ein zweites Mal dreht, landet bei 896 €. Nach vier Umsätzen mit identischer Trefferquote sind 800 € übrig, und kein Chargeback holt das zurück.
Die Marge kommt obendrauf. Ein fairer Markt auf Sieg/Unentschieden/Niederlage hätte Quoten, deren Kehrwerte sich zu 100 % addieren; die tatsächlichen Quoten addieren sich zu 105 bis 108 %. Diese 5 bis 8 Prozentpunkte sind der Buchmacher-Gewinn, eingepreist in jede Quote, und sie greifen unabhängig davon, wie oft man wettet oder welche Strategie man verfolgt. Ein System, das auf Unentschieden bei Auswärtsspielen setzt, ein anderes, das Favoriten mit Quote unter 1,30 kombiniert, ein drittes, das Live-Quoten nach der 70. Minute jagt — alle drei zahlen die Marge, und alle drei zahlen die Steuer. Der Erwartungswert jeder Wette ist negativ, solange die eigene Einschätzung der Wahrscheinlichkeit nicht systematisch präziser ist als die des Buchmachers. Das gelingt Profis in Nischenmärkten gelegentlich. Dem Gelegenheitswetter auf Bundesliga-Spiele nie.
Verantwortungsvolles Wetten bedeutet, diese Arithmetik zu akzeptieren und das Budget entsprechend zu begrenzen. Das LUGAS-Limit von 1.000 € pro Monat über alle Anbieter hinweg ist regulatorisch gesetzt, aber kein Ersatz für ein selbst definiertes Limit. Wer weiß, dass 1.000 € über die Saison verteilt der Betrag sind, dessen Verlust die Lebensführung nicht einschränkt, richtet das Visa-Einzahlungslimit der eigenen Bank auf einen entsprechenden Teilbetrag pro Monat ein — 100 €, 150 €, was immer passt. Die Karte funktioniert dann als harte Grenze, technisch durchgesetzt, ohne Willenskraft und ohne Diskussion mit dem Anbieter.
Wer mehr einzahlt, als er verlieren kann, wettet nicht auf Sport, sondern auf ein Wunder. Die Mathematik liefert keines.
—
Glücksspiel kann süchtig machen. Nur für Personen ab 18 Jahren. Hilfe und Informationen zu verantwortungsvollem Spielen sind auf buwei.de verfügbar; jeder GGL-Anbieter unterstützt die OASIS-Selbstsperre. Alle GGL-Anbieter unterliegen dem LUGAS-Limit.
