Bankroll Management Tennis Wetten: Limits & Einsatzplanung
 Available in US
Ladevorgang...

Es gibt eine unbequeme Wahrheit über Sportwetten, die niemand gern hört: Die meisten Wettenden verlieren nicht, weil sie schlecht analysieren, sondern weil sie ihr Geld schlecht verwalten. Eine brillante Matchanalyse nützt wenig, wenn der Einsatz so hoch ist, dass drei verlorene Wetten in Folge den gesamten Bankroll vernichten. Im Tennis, wo Überraschungen zum Alltag gehören und ein Satzrückstand noch lange keine Niederlage bedeutet, ist Bankroll-Management nicht optional — es ist die Grundlage für alles Weitere.
Einsatzstrategien für langfristige Sportvorhersagen
Bankroll-Management klingt nach trockener Buchhaltung, ist aber im Kern eine Überlebensstrategie. Der Bankroll ist das Geld, das man ausschließlich für Sportwetten reserviert hat — getrennt von Miete, Essen und allem anderen. Die erste Regel lautet daher: Wette nie mit Geld, das du anderswo brauchst. Das klingt selbstverständlich, wird aber in der Praxis erstaunlich oft ignoriert.
Die Höhe des Bankrolls ist individuell, aber es gibt eine Faustregel: Man sollte genug haben, um mindestens hundert Einzelwetten zu platzieren, bevor der Bankroll aufgebraucht ist. Bei einem Bankroll von 1000 Euro bedeutet das einen durchschnittlichen Einsatz von 10 Euro pro Wette. Diese Marge ist nötig, weil auch profitable Wettende regelmäßig Verlustserien durchleben. Wer zu aggressiv setzt, überlebt diese Serien nicht.
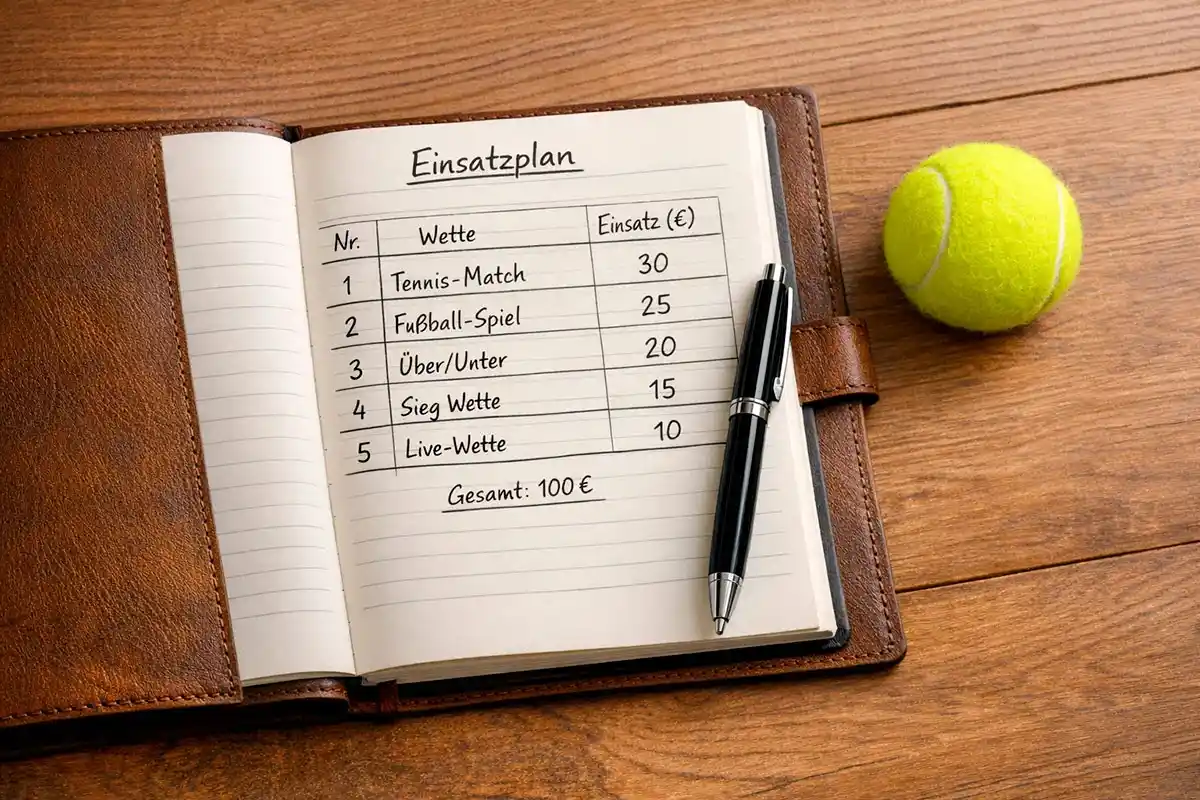
Der zweite Aspekt ist die Dokumentation. Jede Wette sollte erfasst werden: Datum, Match, Wettart, Quote, Einsatz, Ergebnis. Das klingt mühsam, ist aber der einzige Weg, um langfristig zu wissen, ob man profitabel wettet oder sich etwas vormacht. Viele Wettende überschätzen ihre Gewinnquote, weil sie sich an die großen Gewinne erinnern und die kleinen Verluste vergessen. Ein nüchternes Wetttagebuch korrigiert diese Verzerrung.
Flat-Betting: Die einfachste Methode
Flat-Betting ist die unkomplizierteste Form des Bankroll-Managements und gleichzeitig eine der effektivsten. Das Prinzip ist simpel: Man setzt bei jeder Wette den gleichen Betrag, unabhängig davon, wie sicher man sich fühlt. Bei einem Bankroll von 1000 Euro und einer Flat-Rate von zwei Prozent sind das 20 Euro pro Wette — immer, ohne Ausnahme.
Der Vorteil von Flat-Betting liegt in seiner Disziplin. Es gibt keine Versuchung, nach einem Verlust den Einsatz zu verdoppeln, und keine Verführung, bei einem vermeintlich sicheren Tipp alles auf eine Karte zu setzen. Die Methode schützt vor den schlimmsten Fehlern, die Wettende machen können, nämlich emotionale Einsatzentscheidungen.
Der Nachteil ist, dass Flat-Betting keine Differenzierung nach Wettqualität erlaubt. Wenn man eine Wette mit einem erwarteten Vorteil von zehn Prozent genauso hoch besetzt wie eine mit zwei Prozent Vorteil, verschenkt man theoretisch Rendite. Für Einsteiger und mittelmäßig erfahrene Wettende überwiegt der Disziplin-Vorteil allerdings den Rendite-Nachteil. Wer seinen eigenen Vorteil nicht präzise einschätzen kann — und das können die wenigsten —, fährt mit Flat-Betting besser als mit jeder ausgefeilteren Methode.
Das Kelly-Criterion: Mathematik für Fortgeschrittene
Das Kelly-Criterion ist die theoretisch optimale Methode, um Einsätze zu bestimmen. Die Formel berechnet den idealen Einsatz basierend auf dem erwarteten Vorteil und der angebotenen Quote. Je größer der Vorteil, desto höher der Einsatz — und umgekehrt. Im Idealfall maximiert das Kelly-Criterion den langfristigen Bankroll-Zuwachs.
Die Formel selbst ist nicht kompliziert. Der Kelly-Einsatz ergibt sich aus der Wahrscheinlichkeit des Gewinns multipliziert mit der Quote, minus der Wahrscheinlichkeit des Verlusts, geteilt durch die Quote minus eins. Klingt technisch, ist aber mit einem Taschenrechner in Sekunden erledigt. Das Problem liegt nicht in der Berechnung, sondern in der Eingabe: Man muss die tatsächliche Gewinnwahrscheinlichkeit kennen, und genau hier scheitern die meisten.
Im Tennis ist die Einschätzung der wahren Gewinnwahrscheinlichkeit besonders schwierig, weil die Variablen zahlreich sind: Belag, Form, Fitness, Kopf-an-Kopf-Bilanz, Wetter, Motivation. Wer diese Faktoren nicht präzise in eine Wahrscheinlichkeit übersetzen kann, füttert das Kelly-Criterion mit falschen Daten und bekommt falsche Empfehlungen. Ein überschätzter Vorteil führt zu überhöhten Einsätzen und damit zu genau dem Problem, das Bankroll-Management verhindern soll.
Die praktische Lösung ist das sogenannte Fractional Kelly: Man nutzt die Kelly-Formel, setzt aber nur einen Bruchteil des empfohlenen Betrags — typischerweise ein Viertel oder die Hälfte. Fractional Kelly kombiniert die Vorteile der mathematischen Optimierung mit einem Sicherheitspuffer für Schätzfehler. Für erfahrene Tenniswettende, die ihre Gewinnwahrscheinlichkeiten einigermaßen zuverlässig einschätzen können, ist dies die empfehlenswerteste Methode.
Verlustserien überleben: Die eigentliche Prüfung
Jeder Wettende durchlebt Verlustserien. Das ist keine Frage des Könnens, sondern der Mathematik. Selbst mit einer Trefferquote von 55 Prozent — was im Sportwettenbereich bereits sehr gut ist — liegt die Wahrscheinlichkeit, zehn Wetten in Folge zu verlieren, bei etwa 0,03 Prozent. Klingt wenig, aber über tausende Wetten hinweg wird es irgendwann passieren. Die Frage ist nicht ob, sondern wann — und ob man dann noch genug Bankroll hat, um weiterzumachen.
Flat-Betting bei zwei Prozent pro Wette bedeutet, dass eine Serie von zehn Verlusten den Bankroll um zwanzig Prozent reduziert. Schmerzhaft, aber überlebbar. Bei fünf Prozent pro Wette wären es fünfzig Prozent — die Hälfte des gesamten Budgets. Bei zehn Prozent wäre man praktisch am Ende. Diese Zahlen zeigen, warum konservative Einsätze keine Feigheit sind, sondern rationale Risikosteuerung.
In Verlustphasen zeigt sich auch der mentale Aspekt des Bankroll-Managements. Die Versuchung, nach Verlusten aggressiver zu setzen, ist enorm. Der Gedanke lautet: Ich muss die Verluste schnell aufholen. Aber genau dieser Impuls ist der Anfang vom Ende vieler Bankrolls. Die richtige Reaktion auf eine Verlustserie ist keine Erhöhung des Einsatzes, sondern eine Pause zur Analyse. Stimmen die Grundannahmen noch? Hat sich am Wettansatz etwas verändert? Oder ist es einfach eine statistische Delle, die sich von selbst korrigiert?
Bankroll-Planung über die Tennissaison
Tennis ist ein ganzjähriger Sport, aber die Intensität variiert erheblich. Die Grand-Slam-Wochen bieten die meisten Wettmöglichkeiten und die besten Quoten, während in den Zwischenphasen das Angebot dünner wird. Eine intelligente Bankroll-Planung berücksichtigt diese Saisonalität.
Ein bewährter Ansatz ist die Aufteilung des Jahresbudgets in Quartale oder nach Turnierphasen. Die Hartplatzsaison zu Jahresbeginn, die Sandplatzsaison im Frühling, die Rasensaison im Sommer und die Herbsthartplatzsaison haben jeweils eigene Dynamiken und verdienen jeweils ein eigenes Budget. Wenn man in einer Phase schlecht abschneidet, bleibt das Budget für die nächste Phase unberührt.
Für die Grand Slams empfiehlt sich ein separates Budget, das höher sein darf als für reguläre Turnierwochen. Die zweiwöchigen Majors bieten nicht nur mehr Matches, sondern auch mehr Informationstiefe, bessere Quoten und ein breiteres Marktangebot. Wer das ganze Jahr über konservativ setzt und bei den Grand Slams etwas aggressiver wird — aber immer noch im Rahmen der eigenen Regeln —, nutzt die besten Gelegenheiten optimal.
Tennis-spezifische Bankroll-Regeln
Tennis hat Eigenheiten, die spezielle Bankroll-Regeln erfordern. Die wichtigste ist der Umgang mit Retirements. Wenn ein Spieler das Match wegen Verletzung aufgibt, werden die Wetten je nach Buchmacher unterschiedlich behandelt. Dieses Risiko muss in die Einsatzplanung einfließen. Grundsätzlich sollte man bei Matches, in denen ein Retirement wahrscheinlich ist — etwa wenn ein Spieler angeschlagen antritt — den Einsatz reduzieren oder auf Wettarten ausweichen, die bei Retirements klar geregelt sind.
Eine zweite Tennis-spezifische Regel betrifft Live-Wetten. Live-Wetten im Tennis sind verlockend, weil die ständigen Quotenänderungen das Gefühl erzeugen, dass die nächste gute Gelegenheit nur Sekunden entfernt ist. Das Risiko ist, dass man in einer Session deutlich mehr wettet als geplant. Ein separates Live-Wett-Budget, das vom Pre-Match-Budget getrennt ist, verhindert, dass impulsive Live-Einsätze die gesamte Bankroll-Strategie untergraben.
Die dritte Regel betrifft Kombiwetten. Kombis sind im Tennis populär, weil die vielen täglichen Matches verlockende Kombinationsmöglichkeiten bieten. Aber Kombiwetten erhöhen das Risiko exponentiell, und ein Bankroll-System, das Kombis wie Einzelwetten behandelt, unterschätzt dieses Risiko systematisch. Der Einsatz für Kombiwetten sollte maximal die Hälfte des Einzelwett-Einsatzes betragen, besser ein Drittel.
Das unsichtbare Kapital
Bankroll-Management wird selten als aufregendes Thema empfunden, und genau das ist sein Problem. Die meisten Wettenden investieren Stunden in Matchanalysen, aber Minuten in ihre Einsatzstrategie. Dabei entscheidet die Einsatzstrategie langfristig über Erfolg und Misserfolg, nicht die einzelne Matchanalyse.
Der Bankroll ist mehr als eine Zahl auf einem Konto. Er ist die Arbeitsgrundlage, das Werkzeug, mit dem man seine Analysen in Gewinn umwandelt. Wer dieses Werkzeug fahrlässig behandelt — durch zu hohe Einsätze, fehlende Dokumentation oder emotionale Entscheidungen —, zerstört seine eigene Geschäftsgrundlage. Die besten Tenniswettenden, die langfristig profitabel arbeiten, haben eines gemeinsam: Sie behandeln ihren Bankroll mit dem gleichen Respekt wie ihre Analysen. Denn ohne den einen ist das andere wertlos.
